Le chèque de banque occupe une place particulière parmi les moyens de paiement disponibles en France. Contrairement au chèque classique tiré sur un compte courant, il est émis directement par l’établissement bancaire, ce qui lui confère une sécurité renforcée pour les transactions importantes. Commander ce titre auprès de La Banque Postale répond à des règles précises, qu’il s’agisse du coût, du délai ou des garanties d’authenticité offertes à l’acheteur comme au vendeur.
L’info en bref
- Le chèque de banque est un moyen de paiement sécurisé émis directement par l’établissement bancaire, garantissant au bénéficiaire la disponibilité des fonds.
- La Banque Postale propose de commander un chèque de banque soit en agence, soit via l’espace client en ligne, avec des délais de réception variables selon le canal choisi.
- Lors de la commande, le montant du chèque est immédiatement débité du compte bancaire du client pour couvrir la transaction.
- L’émission d’un chèque de banque est un service généralement payant, dont les tarifs doivent être consultés dans la plaquette contractuelle de La Banque Postale.
- Pour garantir l’authenticité d’un chèque de banque, il est conseillé de vérifier les mentions obligatoires et, en cas de doute, de contacter directement la banque émettrice.
- La durée de validité légale d’un chèque de banque en France est fixée à un an et huit jours à compter de sa date d’émission.
- En cas de perte ou de vol d’un chèque de banque, il est impératif de procéder rapidement à une opposition pour éviter tout usage frauduleux.
Obtenir un chèque de banque à La Banque Postale : modalités et démarches
Les conditions d’émission et le rôle de l’établissement bancaire
Le chèque de banque est un titre de paiement émis par la banque elle-même, et non par le client titulaire du compte. Concrètement, lorsqu’un client en fait la demande, La Banque Postale débite immédiatement le montant correspondant sur son compte, puis établit un chèque au nom du bénéficiaire désigné. Cette opération garantit au destinataire que les fonds sont bien disponibles et réservés, ce qui distingue fondamentalement ce moyen de paiement d’un chèque bancaire classique. L’établissement émetteur devient ainsi le garant du paiement, ce qui explique la confiance que lui accordent vendeurs et acheteurs dans le cadre de transactions à fort montant, comme l’acquisition d’un véhicule ou d’un bien immobilier.
Il convient de rappeler que le chèque, en tant que moyen de paiement, est en déclin progressif en France au profit des cartes bancaires et des solutions dématérialisées. Pourtant, le chèque de banque conserve une utilité réelle pour les transactions ponctuelles de valeur élevée, précisément parce qu’il supprime le risque d’impayé lié à une provision insuffisante.
Commander en agence ou en ligne : quelle procédure privilégier
Pour obtenir un chèque de banque à La Banque Postale, deux voies s’offrent au client. La première consiste à se rendre directement en agence, au guichet, muni d’une pièce d’identité et des informations relatives au bénéficiaire et au montant souhaité. Cette démarche présente l’avantage de la rapidité : le titre peut souvent être remis le jour même ou dans un délai très court. La seconde option passe par l’espace client en ligne, qui permet d’initier la demande depuis chez soi, avant une remise en bureau de poste ou un envoi postal. Dans ce cas, le délai d’obtention est naturellement allongé, puisqu’il faut tenir compte du temps d’acheminement. Quelle que soit la voie choisie, le client doit s’assurer que son compte dispose d’un solde suffisamment créditeur pour couvrir le montant demandé, celui-ci étant bloqué dès la validation de la demande.
Coût et délais de mise à disposition du titre de paiement
Tarification appliquée par l’établissement pour l’émission du chèque
L’émission d’un chèque de banque est un service payant dans la majorité des établissements financiers, et La Banque Postale ne fait pas exception à cette règle générale. Les frais varient selon les banques et les conditions tarifaires propres à chaque contrat. Il est utile de noter que, dans le cadre du droit au compte, les clients peuvent bénéficier de quelques chèques de banque gratuits par an, une disposition qui s’applique de manière générale à l’ensemble des banques françaises. Pour connaître le tarif exact pratiqué, il est fortement recommandé de consulter la plaquette tarifaire en vigueur, disponible en agence ou sur l’espace client, celle-ci pouvant évoluer d’une année à l’autre. Cette vérification s’impose d’autant plus en cas de changement d’établissement bancaire.
Temps d’attente entre la demande et la remise au client
Le délai d’émission d’un chèque de banque à La Banque Postale dépend du canal utilisé pour passer la commande. En agence, la remise peut intervenir rapidement, parfois le jour même de la demande. Pour une commande effectuée à distance, il faut généralement compter un délai de traitement de l’ordre de quelques jours ouvrés avant que le client ne reçoive ou ne récupère son titre. Concernant l’encaissement des chèques déposés, les données disponibles indiquent que le délai moyen de crédit oscille entre 3 et 5 jours ouvrés selon le mode de dépôt. Un chèque déposé directement au guichet sera en général traité plus rapidement qu’un chèque glissé dans une boîte de dépôt ou envoyé par courrier. Pour les remises postales, les délais peuvent s’allonger de façon significative en fonction des aléas de l’acheminement.
Sécurité et authenticité : comment vérifier un chèque de banque
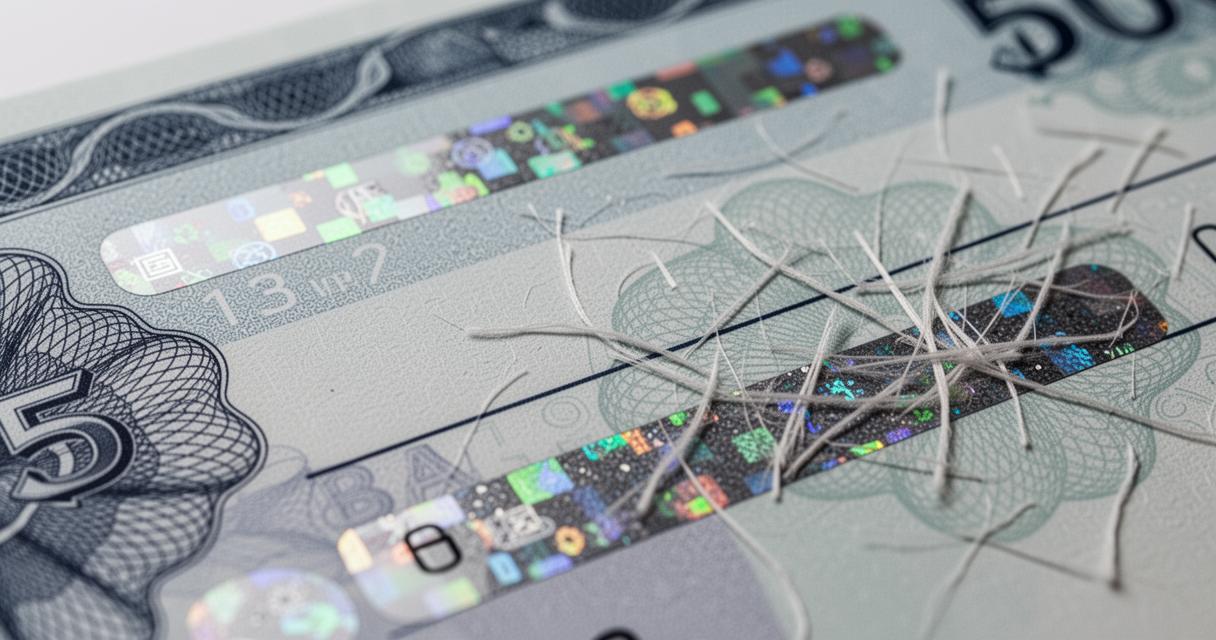
Les éléments de contrôle garantissant la validité du titre
La sécurité est l’argument principal du chèque de banque. Pour s’assurer de son authenticité, plusieurs éléments doivent être vérifiés par le bénéficiaire. Un chèque de banque authentique porte obligatoirement le nom de la banque émettrice, la signature d’un représentant habilité de l’établissement, ainsi que le montant inscrit à la fois en chiffres et en lettres. En France, le chèque le plus répandu est le chèque barré, dont l’encaissement est limité à la banque du bénéficiaire, ce qui renforce la traçabilité du paiement. La durée de validité d’un chèque est d’1 an et 8 jours à compter de sa date d’émission, passé ce délai il ne peut plus être présenté à l’encaissement.
En cas de doute sur l’authenticité d’un titre reçu, la démarche la plus sûre reste de contacter directement la banque dont le nom figure sur le chèque, afin de confirmer qu’il a bien été émis par ses services. Cette vérification est particulièrement importante dans le contexte des transactions entre particuliers, où le risque de falsification existe.
Encaisser en toute confiance : protection de l’acheteur et du vendeur
Pour le vendeur, encaisser un chèque de banque offre une sécurité bien supérieure à celle d’un chèque classique, puisque les fonds sont garantis par l’établissement bancaire émetteur et non par la provision du compte de l’acheteur. Ce dernier, de son côté, dispose d’une preuve de paiement solide et traçable. Il faut cependant rester vigilant : la présentation d’un faux chèque de banque reste un risque, notamment dans les transactions réalisées en dehors du circuit bancaire traditionnel. En cas de perte ou de vol d’un chèque, qu’il soit de banque ou classique, il est indispensable de faire opposition rapidement en contactant l’établissement concerné ou le Centre National d’Appel des Chèques Perdus ou Volés.
En définitive, le chèque de banque émis par La Banque Postale constitue un moyen de paiement sécurisé et fiable pour les transactions de grande valeur. Maîtriser ses conditions d’obtention, son coût et les réflexes de vérification associés permet à chaque client d’utiliser cet outil financier avec sérénité, aussi bien comme acheteur que comme bénéficiaire d’un paiement.